Ev Almak mı Kiralamak mı? 2026 Karşılaştırması
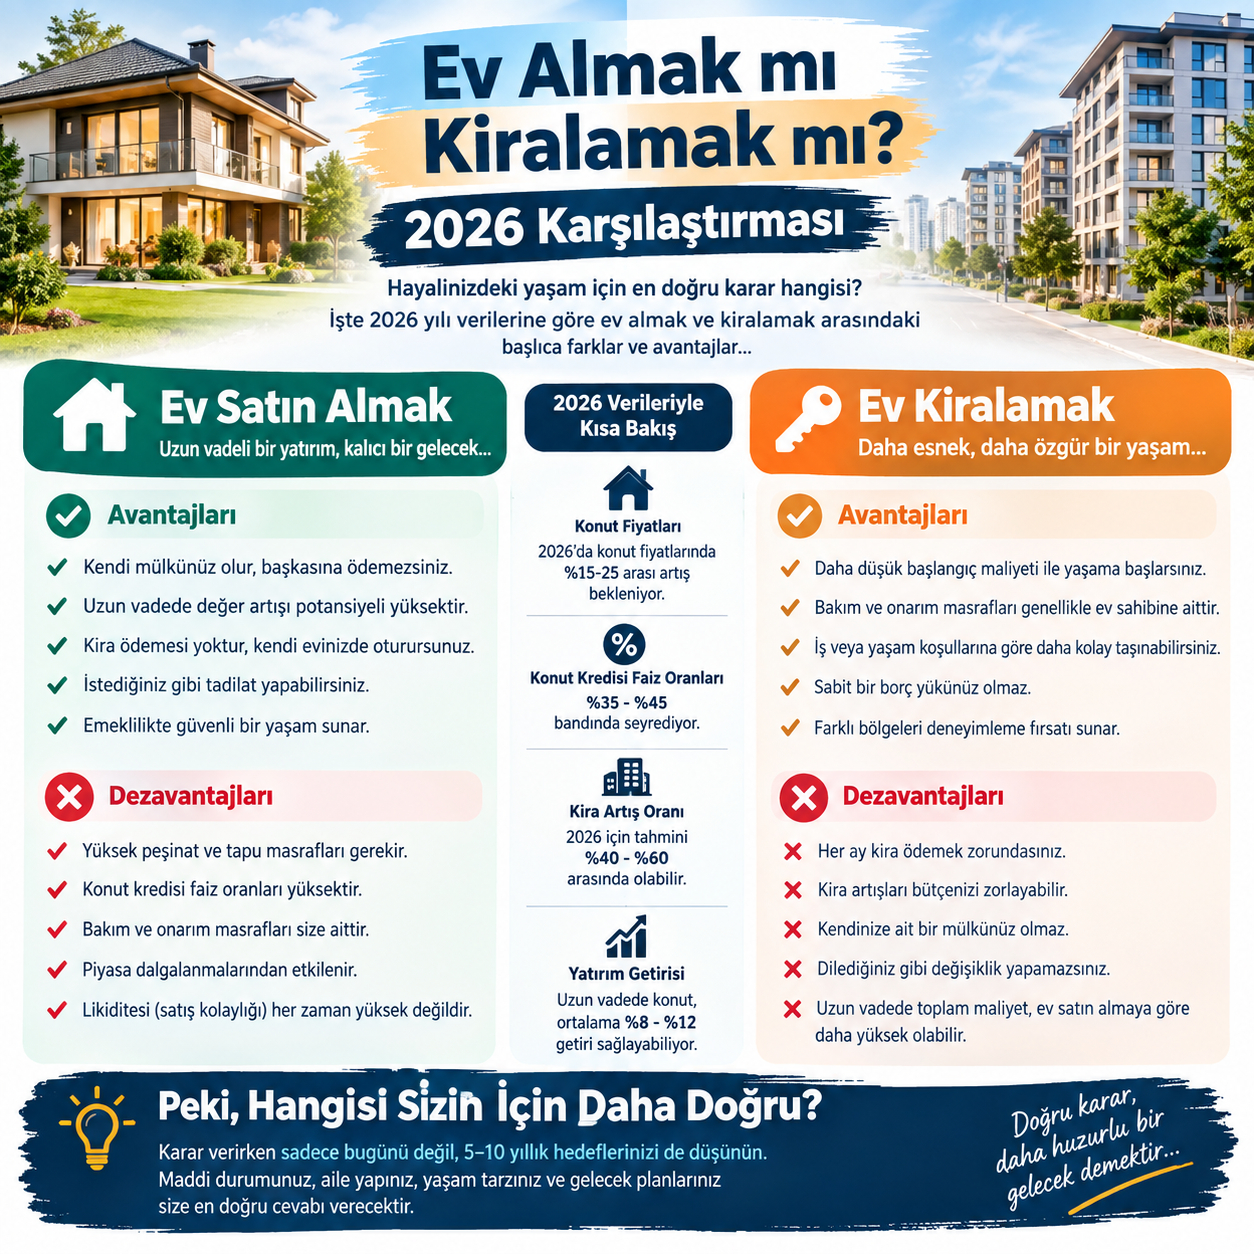
Ev almak mı daha mantıklı, yoksa kiralamak mı? 2026 yılında konut fiyatları, kira bedelleri, kredi maliyetleri, gelir düzeyi ve ekonomik koşullar bu kararı her zamankinden daha önemli hale getiriyor.
Tek bir doğru cevap yok. Doğru tercih; bütçenize, oturmayı düşündüğünüz süreye, aylık gelirinize ve konut için ayırabileceğiniz sermayeye göre değişir.
Bu rehberde ev almak ve kiralamak arasındaki temel farkları avantajları ve dikkat edilmesi gereken noktalarla birlikte inceleyeceğiz.
Ev Almanın Avantajları
1. Kendi evinizin sahibi olursunuz
Ev satın aldığınızda ödediğiniz para, uzun vadede sahip olduğunuz bir varlığa dönüşür. Konutun değeri zaman içerisinde değişebilir ve mülkünüzü ileride satabilir veya kiraya verebilirsiniz.
2. Kira ödeme zorunluluğu ortadan kalkar
Konut kredisi tamamen ödendikten sonra düzenli kira gideriniz bulunmaz. Ancak aidat, bakım, onarım, vergi ve benzeri ev sahipliği giderlerinin devam edebileceğini unutmamak gerekir.
3. Uzun vadeli plan yapmak kolaylaşabilir
Aynı şehirde veya aynı bölgede uzun yıllar yaşamayı planlıyorsanız ev sahibi olmak, taşınma ve kira değişiklikleriyle ilgili belirsizlikleri azaltabilir.
4. Konut yatırım aracı olabilir
Doğru lokasyonda satın alınan bir konut gelecekte satılabilir veya kiraya verilerek gelir sağlayabilir. Ancak konut fiyatlarının her zaman artacağı garanti değildir.
Ev Almanın Dezavantajları
Yüksek başlangıç maliyeti
Ev satın alırken yalnızca konut fiyatını düşünmemek gerekir.
Tapu harcı, taşınma, ekspertiz, krediyle ilgili masraflar, sigorta, tadilat ve diğer giderler toplam maliyeti artırabilir.
Kredi maliyeti
Konutun tamamını veya önemli bir bölümünü krediyle alacaksanız aylık taksitlerin bütçenize etkisini dikkatlice hesaplamanız gerekir.
Özellikle değişken ekonomik koşullarda yalnızca bugünkü taksiti değil, toplam geri ödeme tutarını da değerlendirmek önemlidir.
Taşınma esnekliği azalabilir
İş, eğitim veya aile nedeniyle birkaç yıl içerisinde başka bir şehre taşınma ihtimaliniz yüksekse ev satın almak her zaman pratik olmayabilir.
Kiralamanın Avantajları
1. Daha düşük başlangıç maliyeti
Kiralama, yüksek miktarda peşin sermaye gerektirmeden konut sahibi olmadan yaşam alanı kullanmanızı sağlar.
Bu nedenle birikimi sınırlı olan kişiler için başlangıçta daha erişilebilir olabilir.
2. Daha fazla hareket özgürlüğü
Kiracı olarak iş veya yaşam koşullarınız değiştiğinde başka bir eve ya da şehre taşınmak genellikle satın alınmış bir evi satmaya göre daha kolaydır.
3. Birikiminizi farklı alanlarda kullanabilirsiniz
Ev satın almak için kullanılacak yüksek miktardaki birikim; işletme, eğitim, yatırım veya acil durum fonu gibi farklı amaçlar için kullanılabilir.
Ancak bu alternatiflerin her birinin kendi riskleri ve getirileri vardır.
Kiralamanın Dezavantajları
Ev sahibi olmazsınız
Kira ödemeleri size mülkiyet hakkı kazandırmaz. Uzun yıllar boyunca kirada kalındığında toplam kira ödemesi önemli bir tutara ulaşabilir.
Kira artışları
Kira sözleşmelerinin yenilenmesiyle birlikte ödenecek kira tutarı değişebilir. Bu nedenle uzun vadeli bütçe planlamasında gelecekteki kira giderlerinin de dikkate alınması gerekir.
Taşınma ihtimali
Kira koşullarındaki değişiklikler veya yaşam şartları nedeniyle taşınmanız gerekebilir. Taşınma sırasında nakliye, depozito ve yeni ev için yapılacak masraflar ortaya çıkabilir.
2026'da Ev Almak mı, Kiralamak mı?
Karar verirken yalnızca “Aylık kira ne kadar?” veya “Ev taksiti ne kadar?” sorusuna bakmak yeterli değildir.
Şu hesaplamaları birlikte değerlendirmek gerekir:
Ev satın alma maliyeti:
Peşinat + kredi geri ödemesi + tapu ve işlem giderleri + bakım/onarım + aidat + sigorta + diğer giderler
Kiralama maliyeti:
Kira + aidat + taşınma/depozito giderleri + gelecekteki kira değişimleri
Bunun yanında satın alma için kullanılacak peşinatın başka bir yerde değerlendirilmesi halinde ortaya çıkabilecek alternatif getiri de hesaba katılabilir.
Hangi Durumda Ev Almak Daha Uygun Olabilir?
Aşağıdaki koşulların çoğu sizin için geçerliyse satın alma seçeneğini daha ayrıntılı hesaplamak anlamlı olabilir:
- Aynı şehirde uzun süre yaşamayı planlıyorsanız,
- Düzenli ve yeterli geliriniz varsa,
- Peşinatınız hazırsa,
- Kredi taksitleri bütçenizi aşırı zorlamıyorsa,
- Acil durum için ayrıca birikiminiz varsa,
- Satın alacağınız konutun konumu ve özelliklerini uzun vadeli yaşamınıza uygun buluyorsanız.
Hangi Durumda Kiralamak Daha Uygun Olabilir?
Şu durumlarda kiralama seçeneği daha fazla esneklik sağlayabilir:
- İşiniz veya şehir değişikliği ihtimaliniz varsa,
- Henüz yeterli peşinatınız yoksa,
- Yüksek kredi geri ödemesi bütçenizi zorlayacaksa,
- Birikiminizi başka amaçlarla kullanmanız gerekiyorsa,
- Hangi bölgede uzun vadeli yaşayacağınıza henüz karar vermediyseniz.
Basit Bir Örnek Hesaplama
Örneğin aylık 30.000 TL kira ödediğinizi düşünelim.
Bu durumda yalnızca yıllık kira:
30.000 × 12 = 360.000 TL
olur.
Ancak bu rakam tek başına “ev almak daha avantajlıdır” sonucunu göstermez.
Satın alma tarafında da kredi maliyeti, peşinatın alternatif kullanımı, bakım giderleri, vergiler, sigorta ve konutun gelecekteki değeri gibi faktörler bulunmaktadır.
Bu nedenle karşılaştırma yaparken en az 5-10 yıllık bir dönem üzerinden toplam maliyetleri hesaplamak daha anlamlı olabilir.
Ev Alırken Nelere Dikkat Edilmeli?
Ev satın almaya karar verdiyseniz yalnızca fiyatı değerlendirmeyin.
Şunları mutlaka araştırın:
- Tapu ve mülkiyet durumu
- İmar ve yapı bilgileri
- Binanın yaşı
- Deprem ve yapı güvenliğiyle ilgili bilgiler
- Aidat
- Ulaşım imkanları
- Okul, hastane ve diğer ihtiyaç noktalarına mesafe
- Bölgedeki benzer konutların fiyatları
- Kredi koşulları
- Toplam satın alma maliyeti
Kiralık Ev Ararken Nelere Dikkat Edilmeli?
Kiralık konut ararken de yalnızca aylık kira bedeline bakmayın.
Kira + aidat + ulaşım + depozito + taşınma masrafı birlikte değerlendirilmelidir.
Ayrıca ilan bilgilerinin güncel olup olmadığı, evin gerçek durumu ve sözleşme şartları da kontrol edilmelidir.
Sonuç: Karar Kişisel Bütçeye Göre Verilmeli
2026 yılında ev almak mı yoksa kiralamak mı daha doğru? sorusunun herkes için aynı cevabı bulunmuyor.
Uzun süre aynı bölgede yaşamayı planlayan ve finansal olarak satın almaya uygun durumda olan kişiler için ev sahibi olmak değerlendirilebilir.
Daha fazla hareket özgürlüğü isteyen, yüksek peşinat veya kredi yükü altına girmek istemeyen kişiler için ise kiralama seçeneği daha uygun olabilir.
En doğru karar için gelirinizi, birikiminizi, aylık giderlerinizi, konut fiyatını, kira bedelini ve planladığınız yaşam süresini birlikte hesaplamanız gerekir.
Emlak arıyorsanız
Satılık ve kiralık gayrimenkul ilanlarını incelemek, farklı bölgelerdeki seçenekleri karşılaştırmak ve kendi ilanınızı yayınlamak için Emlakhavuzu.com'u ziyaret edebilirsiniz.
Emlakhavuzu.com – Hemen Al, Hemen Sat, Hemen Kirala!
Hesabınıza giriş yapın
Hemen giriş yapın ve avantajları keşfedin
Henüz hesabınız yok mu?
Hemen Üye Ol